Zinshaus und Mehrfamilienhaus in Dresden verkaufen — zum Faktor, den Anleger zahlen
Der Käufer ist Kapitalanleger. Er rechnet, er verliebt sich nicht. In Dresden lag der Rohertragsfaktor 2025 im Median bei 21,2 — und zwischen dem schwächsten und dem stärksten Segment liegen rund vier Jahresmieten. Stand: August 2026.
Beim Einfamilienhaus entscheidet der Küchenschnitt. Beim Mehrfamilienhaus entscheidet eine Tabelle. Ein Kapitalanleger sieht Ihr Haus nicht an, er rechnet es durch: Jahresmiete, Faktor, Instandhaltungsrückstand, Leerstand, Restnutzungsdauer. Und er merkt binnen Minuten, ob die Zahlen im Exposé tragen oder frisiert sind. Diese Seite zeigt Ihnen, mit welchen Zahlen der Dresdner Markt 2025 tatsächlich gearbeitet hat — alle aus beurkundeten Kaufverträgen, keine Portalangebote.
Was Mehrfamilienhäuser in Dresden 2025 gekostet haben
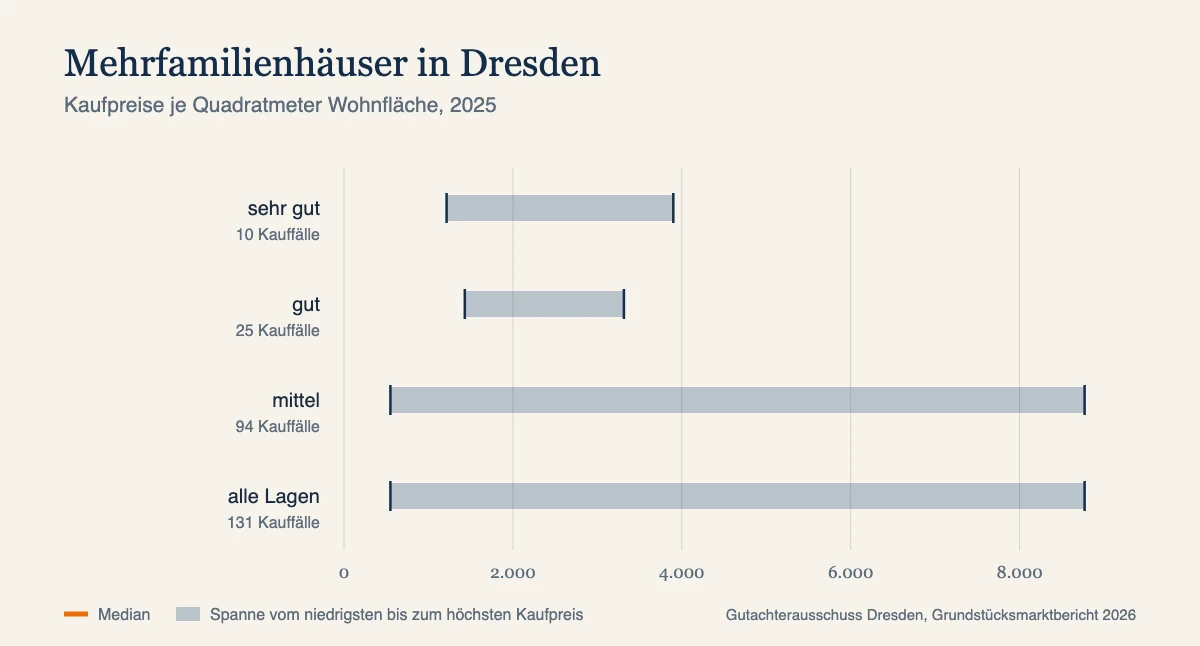
Der Gutachterausschuss für Grundstückswerte in der Landeshauptstadt Dresden hat für das Datenjahr 2025 131 vollständig auswertbare Kauffälle für Mehrfamilienhäuser im Bestand ausgewertet.
| Wohnlage | Kauffälle | Median Kaufpreis | Median Wohnfläche | Median €/m² | Spanne €/m² |
|---|---|---|---|---|---|
| sehr gut | 10 | 1.060.000 € | 455 m² | 2.410 | 1.215 – 3.900 |
| gut | 25 | 1.000.000 € | 470 m² | 2.130 | 1.430 – 3.315 |
| mittel | 94 | 1.010.000 € | 535 m² | 1.840 | 550 – 8.770 |
| alle Lagen | 131 | 1.025.000 € | 530 m² | 1.955 | 550 – 8.770 |
Zwei weitere Kauffälle entfallen auf die Wohnlagen „einfach“ und „dörflich (Bestand)“, je einer. Für diese weist der Gutachterausschuss wegen der Fallzahl keine Werte aus. Die Tabelle summiert sich deshalb auf 129, ausgewiesen sind 131.
Zusätzlich weist derselbe Bericht Durchschnittswerte nach Bauperiode aus: sanierte Mehrfamilienhäuser der Vorkriegszeit erzielten 2025 im Mittel 2.055 Euro je Quadratmeter Wohnfläche, vier Prozent mehr als 2024. Nach 1990 errichtete Mehrfamilienhäuser lagen bei 3.105 Euro je Quadratmeter — sieben Prozent unter dem Vorjahr. Wohn- und Geschäftshäuser in gutem baulichen Zustand kamen auf 2.075 Euro je Quadratmeter Wohn- und Nutzfläche, drei Prozent mehr als 2024.
Der Quadratmeterpreis ist beim Anlageobjekt trotzdem nur eine Kontrollgröße. Die Spanne in mittlerer Lage reicht von 550 bis 8.770 Euro je Quadratmeter. Ein Median, unter dem sich Faktor sechzehn verbirgt, taugt nicht zur Preisfindung. Gerechnet wird über den Ertrag.
Quelle: Gutachterausschuss für Grundstückswerte in der Landeshauptstadt Dresden, Grundstücksmarktbericht 2026, Preisspiegel für den Geschossbau, Mehrfamilienhaus Bestand (Baujahr bis 2023), Datenjahr 2025. Medianwerte aus beurkundeten Kaufverträgen.
Der Rohertragsfaktor — der eigentliche Preismaßstab
Der Rohertragsfaktor, im Maklergespräch meist „Vervielfältiger“ oder schlicht „Faktor“ genannt, ist das Verhältnis von bereinigtem Kaufpreis zum Jahresrohertrag. Faktor 20 heißt: Der Käufer zahlt das Zwanzigfache der jährlichen Nettokaltmiete. Der Gutachterausschuss Dresden weist ihn nach Restnutzungsdauer gestaffelt aus, Stichtag ist der 1. Juli 2025.
| Restnutzungsdauer | Kauffälle | Faktor Median (Ø) | Spanne | Kaufpreis/Fläche Median |
|---|---|---|---|---|
| 13 – 20 Jahre | 16 | 19,33 (20,76) | 13,42 – 38,35 | 1.709 €/m² |
| 21 – 35 Jahre | 92 | 21,03 (21,66) | 15,67 – 38,16 | 1.901 €/m² |
| 36 – 55 Jahre | 14 | 23,19 (24,22) | 18,20 – 34,53 | 2.310 €/m² |
| alle, offene Bauweise | 130 | 21,21 (22,71) | 13,42 – 55,68 | 1.918 €/m² |
| alle, geschlossene Bauweise | 49 | 21,75 (21,75) | 15,38 – 43,85 | 2.031 €/m² |
Rechnen Sie es einmal durch. Ein Haus mit 60.000 Euro Jahresnettokaltmiete ist bei Faktor 19,33 rund 1.160.000 Euro wert, bei Faktor 23,19 rund 1.391.000 Euro. Das sind rund 231.000 Euro Unterschied bei identischer Miete — allein über die Restnutzungsdauer.
Und genau da liegt der Hebel. Die Restnutzungsdauer ist keine Maklerfrage, sondern eine bautechnische. Nach § 4 Absatz 3 der Immobilienwertermittlungsverordnung verlängern durchgeführte Instandsetzungen und Modernisierungen sie, unterlassene Instandhaltung verkürzt sie. Wer belegen kann, dass Dach, Stränge und Heizung noch dreißig Jahre tragen, argumentiert nicht über Sympathie, sondern über den Faktor.
Quelle: Gutachterausschuss für Grundstückswerte in der Landeshauptstadt Dresden, Grundstücksmarktbericht 2026, Rohertragsfaktoren für Geschossbau, Grundstücksart Mehrfamilienhaus bzw. Wohn- und Geschäftshaus (überwiegend Wohnen), Stichtag 1. Juli 2025. Rohertrag angesetzt nach tatsächlich vereinbarter Miete oder nach dem Dresdner Mietspiegel.
Bruttomietrendite — dieselbe Zahl, andersherum
Investoren sprechen selten vom Faktor, wenn sie erst einmal rechnen. Sie sprechen von Rendite. Die Bruttomietrendite ist der Kehrwert des Rohertragsfaktors.
- Faktor 19,33 entspricht 5,2 Prozent Bruttomietrendite.
- Faktor 21,21 entspricht 4,7 Prozent.
- Faktor 23,19 entspricht 4,3 Prozent.
Wichtig ist die Vorsilbe: brutto. Bewirtschaftungskosten, nicht umlagefähige Nebenkosten, Verwaltung und Instandhaltungsrücklage sind darin nicht abgezogen. Wer einem Investor eine Bruttorendite nennt und sie „Rendite“ nennt, verliert im ersten Gespräch an Glaubwürdigkeit.
Zur Einordnung: Der Gutachterausschuss weist für Dresdner Mehrfamilienhäuser in offener Bauweise einen Liegenschaftszinssatz von 1,56 Prozent im Median aus (130 Kauffälle, Stichtag 1. Juli 2025). Das ist der Zinssatz nach ImmoWertV, nicht die Rendite des Käufers — aber er zeigt, wie eng der Dresdner Markt kalkuliert ist.
Was Ihren Faktor hebt und was ihn drückt
Leerstand kostet doppelt. Er senkt den Rohertrag und er signalisiert dem Käufer ein Vermietungsproblem. Der Gutachterausschuss zieht für seine Liegenschaftszinssätze nur Objekte mit bis zu 20 Prozent Leerstand heran — darüber wird der Markt dünn.
Der Mietermix entscheidet über den Abschlag. Ein Haus mit acht Wohnungen und acht Mietverhältnissen ist ein anderes Risiko als eines mit einem Gewerbemieter über der halben Fläche. Streuung ist ein Wert.
Laufzeiten sind ein zweischneidiges Argument. Lange Laufzeiten bedeuten Planungssicherheit — und blockieren zugleich jede Anpassung. Bei Wohnraum sind unbefristete Verträge der Normalfall; hier zählt eher, wie lange die einzelnen Mietverhältnisse schon laufen und wie weit die Mieten von der ortsüblichen Vergleichsmiete entfernt sind.
Instandhaltungsstau wird nicht geschätzt, er wird abgezogen. Ein Investor kalkuliert die nächsten zehn Jahre durch: Dach, Fassade, Stränge, Heizung, Fenster, Elektrik. Was Sie nicht belegen, setzt er vorsichtshalber zu hoch an. Ein dokumentierter Instandhaltungsstau ist fast immer günstiger als ein vermuteter.
Nicht umlagefähige Kosten drücken still. Verwaltung, Instandhaltung, Mietausfallwagnis — sie tauchen in keiner Mietaufstellung auf und in jeder Investorenrechnung.
Mieterhöhungspotenzial ist ein Preisargument — mit Grenzen
Wenn die Bestandsmieten unter der ortsüblichen Vergleichsmiete liegen, ist das ein Wert. Aber nur, wenn Sie ihn beziffern und die Grenzen mitliefern.
Dresden hat einen qualifizierten Mietspiegel. Der Dresdner Mietspiegel 2025 ist ein qualifizierter Mietspiegel nach § 558d Absatz 1 BGB, beruht auf 4.051 ausgewerteten Datensätzen und gilt vom 1. Januar 2025 bis zum 31. Dezember 2026. Damit lässt sich das Potenzial je Wohnung belegen statt behaupten.
Die Kappungsgrenze in Dresden liegt bei 15 Prozent in drei Jahren. Bundesweit sind es 20 Prozent; Dresden und Leipzig fallen unter die abgesenkte Grenze nach § 558 Absatz 3 BGB. Rechtsgrundlage ist die Sächsische Kappungsgrenzen-Verordnung, in Kraft seit dem 1. Juli 2025, zunächst bis zum 30. Juni 2027.
Bei Neuvermietung gilt in Dresden die Mietpreisbremse. Die Sächsische Mietpreisbegrenzungsverordnung vom 2. Dezember 2025 bestimmt Dresden und Leipzig als Gebiete mit angespannten Wohnungsmärkten nach § 556d Absatz 2 BGB. Ein Investor, der mit „Mieten anheben nach Auszug“ kalkuliert, rechnet in Dresden mit gedeckelten Zahlen.
Was daraus folgt: Rechnen Sie das Potenzial in Euro pro Jahr aus, nicht in Prozent. 4.800 Euro zusätzlicher Jahresrohertrag sind beim Faktor 21 rund 100.800 Euro mehr Kaufpreis. Diese Zahl versteht jeder Käufer sofort.
Verkauf im vermieteten Zustand — und was bei Umwandlung gilt
Ein Mehrfamilienhaus verkauft man vermietet. Der Käufer ist Kapitalanleger; ein leeres Haus ist für ihn kein Vorteil, sondern eine Baustelle ohne Einnahmen. Die Mieter bleiben, der Käufer tritt nach § 566 BGB in die laufenden Mietverträge ein — „Kauf bricht nicht Miete“.
Anders liegt der Fall, wenn Sie das Haus vorher in Wohnungseigentum aufteilen und die Wohnungen einzeln verkaufen wollen. Dann greifen zwei Vorschriften:
§ 577 BGB gibt dem Mieter ein Vorkaufsrecht. Wird eine vermietete Wohnung nach Überlassung an den Mieter in Wohnungseigentum umgewandelt und dann an einen Dritten verkauft, ist der Mieter zum Vorkauf berechtigt. Der Verkäufer muss ihn über den Inhalt des Kaufvertrags und über das Vorkaufsrecht unterrichten. Wer das übergeht, haftet auf Schadenersatz.
§ 577a BGB sperrt die Eigenbedarfskündigung für drei Jahre. Nach Umwandlung und Verkauf darf dem Mieter wegen Eigenbedarf oder wirtschaftlicher Verwertung frühestens nach drei Jahren gekündigt werden. Die Länder können diese Frist auf bis zu zehn Jahre verlängern. In Sachsen wurde bisher keine entsprechende Rechtsverordnung erlassen — es bleibt in Dresden bei den drei Jahren (Stand: August 2026, Sächsisches Staatsministerium für Infrastruktur und Landesentwicklung).
Ob sich die Aufteilung überhaupt lohnt, ist eine reine Rechenfrage: Der Erstverkauf umgewandelter Wohnungen erzielt höhere Quadratmeterpreise als der Blockverkauf, kostet aber Zeit, Teilungserklärung, Vermessung und Vermarktung über Jahre. Ich rechne Ihnen beide Wege durch, bevor Sie sich entscheiden.
Welche Unterlagen ein Investor verlangt
Ein Kapitalanleger prüft Papier, nicht Atmosphäre. Diese Unterlagen entscheiden über Tempo und Preis:
- Mietaufstellung je Einheit: Fläche, Nettokaltmiete, Vorauszahlung, Mietbeginn, letzte Erhöhung, Kaution
- Die Mietverträge selbst — nicht nur die Zusammenfassung
- Nebenkostenabrechnungen der letzten drei Jahre, mit Umlageschlüssel
- Instandhaltungshistorie: was wann gemacht wurde, möglichst mit Rechnungen
- Grundbuchauszug, aktuell, mit allen Belastungen in Abteilung II und III
- Flurkarte und Grundstücksgröße
- Baugenehmigung, Baubeschreibung, Grundrisse, Wohnflächenberechnung
- Energieausweis — beim Mehrfamilienhaus in der Regel Verbrauchsausweis möglich
- Teilungserklärung und Gemeinschaftsordnung, falls das Haus bereits in Wohnungseigentum aufgeteilt ist
- Protokolle der Eigentümerversammlungen und Stand der Rücklage, falls WEG
- Nachweise zu Leerstand: seit wann, warum, was dagegen unternommen wurde
Zur Wohnfläche ein Hinweis aus der Praxis: In alten Unterlagen ist sie häufig falsch berechnet. Bei zehn Wohnungen summieren sich kleine Fehler zu einer Zahl, die der Käufer irgendwann nachmisst — und dann verhandelt er.
Was ich mir an Ihrem Haus ansehe
Ab 1999 hatte ich eine eigene Baufirma und habe damit Holzhäuser gebaut, in Rahmen- und in Blockbauweise. Seit 2007 bin ich Immobilienmakler nach § 34c Gewerbeordnung, dazu Immobilienwirt (Dipl. VWA). Beim Anlageobjekt zahlt sich diese Kombination unmittelbar aus: Der Faktor hängt an der Restnutzungsdauer, und die Restnutzungsdauer hängt an der Substanz.
Dach und Dachstuhl. Der teuerste Posten im Instandhaltungsplan und der, den ein Käufer zuerst kalkuliert.
Die Stränge. Wasser, Abwasser, Elektrik. Ob 1996 nur die Wohnungen oder auch die Steigleitungen erneuert wurden, sieht man an Stellen, an denen kein Exposé hinschaut.
Heizung und Warmwasser. Alter, Zustand, Brennstoff. Hier entscheidet sich, welche Investition ein Käufer in den ersten fünf Jahren einplanen muss.
Fassade, Fenster, Keller. Feuchtigkeit im Sockelbereich ist bei Dresdner Gründerzeithäusern ein Dauerthema — meist einzuordnen, wenn man es kennt, und ein Preisdrücker, wenn nicht.
Und die Zahlen dahinter. Ich stelle Mietaufstellung, Nebenkosten und Instandhaltungshistorie so zusammen, dass ein Investor sie prüfen kann, ohne nachzufragen. Das ist der Unterschied zwischen einem Exposé, das Fragen auslöst, und einem, das Angebote auslöst.
Mein Arbeitsgebiet: Dresden und das Umland. Anlageobjekte finden sich schwerpunktmäßig in Pieschen, der Neustadt, Löbtau, Friedrichstadt, der Johannstadt und in Striesen — dort stehen die Gründerzeitzeilen, die den Dresdner Zinshausmarkt ausmachen.
Ab etwa zwölf Wohneinheiten wechselt der Käuferkreis. Family Offices, Bestandshalter und Wohnungsgesellschaften rechnen anders und finanzieren anders, und Objekte dieser Größe gehen in der Regel gar nicht erst ins Portal. Dafür gibt es meine zweite Marke: Saxon Capital vermittelt Mehrfamilienhäuser und Wohnportfolios off market.
Sie besitzen ein Mehrfamilienhaus in Dresden und denken über einen Verkauf nach? Ich sehe mir die Substanz an und rechne den Ertrag durch — beides getrennt, beides belegt. Am Ende wissen Sie, welcher Faktor für Ihr Haus realistisch ist und womit Sie ihn gegenüber einem Investor verteidigen. → Kostenlose Wertermittlung anfordern · ✓ Unverbindlich & kostenfrei
Häufige Fragen
Was ist ein Mehrfamilienhaus in Dresden wert?
Der Gutachterausschuss Dresden weist für 2025 einen Median von 1.955 Euro je Quadratmeter Wohnfläche aus, bei 131 beurkundeten Kauffällen. Maßgeblich ist aber der Rohertragsfaktor: Er lag 2025 im Median bei 21,21 (130 Kauffälle, offene Bauweise). Ihr Kaufpreis ergibt sich näherungsweise aus Jahresnettokaltmiete mal Faktor.
Was ist der Rohertragsfaktor?
Der Rohertragsfaktor ist das Verhältnis von bereinigtem Kaufpreis zum Jahresrohertrag. Faktor 21 bedeutet, dass der Kaufpreis dem 21-Fachen der Jahresnettokaltmiete entspricht. In Dresden lag er 2025 zwischen 19,33 (Restnutzungsdauer 13 bis 20 Jahre) und 23,19 (Restnutzungsdauer 36 bis 55 Jahre).
Wie hoch ist die Mietrendite bei einem Mehrfamilienhaus in Dresden?
Die Bruttomietrendite ist der Kehrwert des Faktors. Beim Dresdner Median von 21,21 sind das 4,7 Prozent brutto. Bewirtschaftungskosten, Verwaltung und Instandhaltung sind darin nicht abgezogen.
Soll ich vermietet oder leer verkaufen?
Vermietet. Der Käufer eines Mehrfamilienhauses ist Kapitalanleger und kauft den Ertrag. Nach § 566 BGB gehen die Mietverhältnisse auf ihn über. Leerstand senkt den Rohertrag und damit unmittelbar den Preis.
Muss ich meine Mieter über den Verkauf informieren?
Beim Verkauf des gesamten Hauses besteht keine gesetzliche Informationspflicht vor dem Notartermin. Anders bei Umwandlung in Wohnungseigentum: Dort hat der Mieter nach § 577 BGB ein Vorkaufsrecht und muss über den Inhalt des Kaufvertrags unterrichtet werden.
Wie lange ist die Kündigungssperrfrist nach Umwandlung in Dresden?
Drei Jahre. § 577a BGB sieht bundesweit drei Jahre vor; die Länder können auf bis zu zehn Jahre verlängern. Sachsen hat bislang keine solche Verordnung erlassen (Stand: August 2026).
Kann ich die Mieten vor dem Verkauf noch erhöhen?
In Dresden bis zur ortsüblichen Vergleichsmiete und höchstens 15 Prozent in drei Jahren — Dresden fällt unter die abgesenkte Kappungsgrenze nach § 558 Absatz 3 BGB. Grundlage der Vergleichsmiete ist der qualifizierte Dresdner Mietspiegel 2025.
Verkaufe ich besser öffentlich oder diskret?
Beides ist möglich. Ein diskreter Verkauf aus dem Investorennetzwerk schützt vor Unruhe bei den Mietern und vor Interessenten, die nur Zahlen abgreifen wollen. Ein öffentlicher Verkauf erreicht mehr Bieter. Welcher Weg mehr bringt, hängt vom Objekt ab — das entscheiden wir nach dem Ortstermin.
Das könnte Sie auch interessieren
Marktdaten: Gutachterausschuss für Grundstückswerte in der Landeshauptstadt Dresden, Grundstücksmarktbericht 2026 (veröffentlicht 16. April 2026, Datenjahr 2025), Preisspiegel für den Geschossbau sowie Rohertragsfaktoren und Liegenschaftszinssätze für Geschossbau, Stichtag 1. Juli 2025. Alle Werte sind Medianwerte aus beurkundeten Kaufverträgen des gewöhnlichen Geschäftsverkehrs; Angebotspreise aus Immobilienportalen sind nicht enthalten. Der Bericht ist seit dem 1. Januar 2026 kostenfrei unter dresden.de/gutachterausschuss abrufbar.
Mietrecht: § 558 Absatz 3 BGB in Verbindung mit der Sächsischen Kappungsgrenzen-Verordnung (KappGrenzVO), in Kraft seit 1. Juli 2025, gültig bis 30. Juni 2027 — abgesenkte Kappungsgrenze von 15 Prozent für Dresden und Leipzig. §§ 556d ff. BGB in Verbindung mit der Sächsischen Mietpreisbegrenzungsverordnung vom 2. Dezember 2025 (SächsGVBl. 2025 Nr. 17, S. 454). § 558d Absatz 1 BGB, Dresdner Mietspiegel 2025 (qualifiziert, 4.051 Datensätze, gültig 1. Januar 2025 bis 31. Dezember 2026). § 566 BGB (Kauf bricht nicht Miete), § 577 BGB (Vorkaufsrecht des Mieters), § 577a BGB (Kündigungsbeschränkung bei Wohnungsumwandlung). Zur fehlenden sächsischen Verordnung nach § 577a Absatz 2 BGB: Sächsisches Staatsministerium für Infrastruktur und Landesentwicklung, bauen-wohnen.sachsen.de, abgerufen am 19. August 2026.
Bewertungsgrundlagen: Immobilienwertermittlungsverordnung (ImmoWertV), insbesondere § 4 Absatz 3 (Restnutzungsdauer) und § 31 Absatz 2 (Rohertrag).
Rico Peuker, Immobilienwirt (Dipl. VWA), Immobilienmakler seit 2007 nach § 34c Gewerbeordnung. Diese Seite ersetzt keine Rechts- oder Steuerberatung im Einzelfall.